
Licensed for Distribution
This research note is restricted to the personal use of ().主存储魔力象限
发布日期:2022年10月17日 - ID G00760374 - 阅读时间:32分钟
分析师:Jeff Vogel、Joseph Unsworth、Chandra Mukhyala
主存储产品市场的用户正在接受混合云IT运营模式,以及由软件定义基础设施和资产消费模型所形成的综合数据服务战略。I&O领导者将与存储产品供应商平台计划合作,以实现IT和数据中心运营方式的转型。
This Magic Quadrant is related to other research:
Critical Capabilities for Primary Storage
战略规划设想
到2025年,超出75%的企业级存储容量将以基于消费量的产品形式部署,此数字比2022年的不到40%有所增加。
到2025年,部署的外部企业存储阵列中有30%将使用AIOps软件来取代IT硬件维护和支持服务,此比例在2022年时还不到3%。
市场定义/描述
本文件于2022年10月31日修订。您正在阅读的文件为修订版文件。如需详细信息,请参阅gartner.com的 Corrections(更正) 页面。
Gartner对市场的主要关注点在于变革性存储技术、IT云运营模式以及“即服务”部署和实现方法,这些因素将决定最终用户的未来需求。不仅仅是专注于当今既有的市场。如信息图所示:混合基础设施平台服务将使IT云运营流程现代化,主存储产品市场正进入一个激烈而快速的转型期,这将对IT运营模式产生深远影响。I&O领导者面临的最根本问题是如何获得云模式的好处,同时保持对中央IT运营活动的高水平弹性和控制权。
Gartner将主存储产品市场参与者定义为,提供固态阵列(SSA)或混合存储阵列(或两者)以及软件定义存储(SDS)软件的专用产品或产品线的供应商。混合存储阵列包含固态驱动器(SSD)和硬盘驱动器(HDD)配置。SSA产品是完全基于固态技术的系统,无法与HDD结合或通过HDD扩展。SSA和混合存储阵列必须具有专门的产品名称和关联型号。SDS软件设计为在本地部署、混合云或公共云中的行业标准硬件上运行。
主存储产品主要用于支持对响应时间和每秒输入/输出(IOPS)有着严格要求的结构化数据工作负载。此外,主存储功能将支持单独、独立地使用集中式控制平面、数据服务和移动平面,适用于“混合基础设施平台和服务”(HIPS)存储即服务产品。典型用例包括任务关键型和业务关键型数据库工作负载、应用整合和虚拟环境支持,将为容器环境以及跨本地部署、托管、边缘和公共云基础设施的混合云IT运营流程提供持久存储。
核心能力
主存储产品市场的核心能力包括对下列项的支持:
-
数据服务,可节省容量使用量、提供高效率和弹性、防止数据丢失和勒索软件,并通过本地和远程复制来改善恢复流程。
-
SSD或HDD,或两者的组合。可以增大或减小阵列的形状。
-
基于块的主机接口协议,如光纤通道;互联网小型计算机系统接口(iSCSI);串行连接SCSI (SAS);基于文件的协议,如网络文件系统和服务器信息块;或者块协议和文件协议的组合。
-
“存储即服务”(STaaS)产品,其至少提供以下一种或多种服务:以供应商或合作伙伴管理的解决方案形式提供的块、文件或对象,或IT自管理产品。
-
AIOps软件,用于监控运营活动,以实现指定的运行状况和客户支持,并支持主动容量管理、无中断工作负载模拟、数据放置和迁移、资产利用成本优化、性能优化,以及全栈和跨栈的全设备群遥测观察、警报和报告。
-
SDS产品,用于本地部署存储,并集成在可(通过供应商和公共云市场)访问的一个或多个云运营平台中。SDS产品还必须与云提供商的服务器、存储和网络硬件集成,以提供与供应商的本地部署设备解决方案类似的功能和能力。
可选功能
其他主存储功能包括:
-
SSA以Nonvolatile Memory Express over Fabrics (NVMe-oF)作为主机接口,可同时支持光纤通道和以太网连接。
-
高级AIOps功能,包括对实时事件流捕获和分析功能的支持,以实现可执行的服务级阈值条件,这些条件需要对关键IT运营活动(例如,勒索软件攻击,以及应用性能和容量利用水平降级)采取自动系统级操作(例如,非人工干预)。
-
符合美国国家标准与技术研究院(NIST)的五步式网络安全框架(CSF)的要求的数据存储保护,以减轻或保证威胁暴露窗口的程度以及恢复数据的完整性。
魔力象限
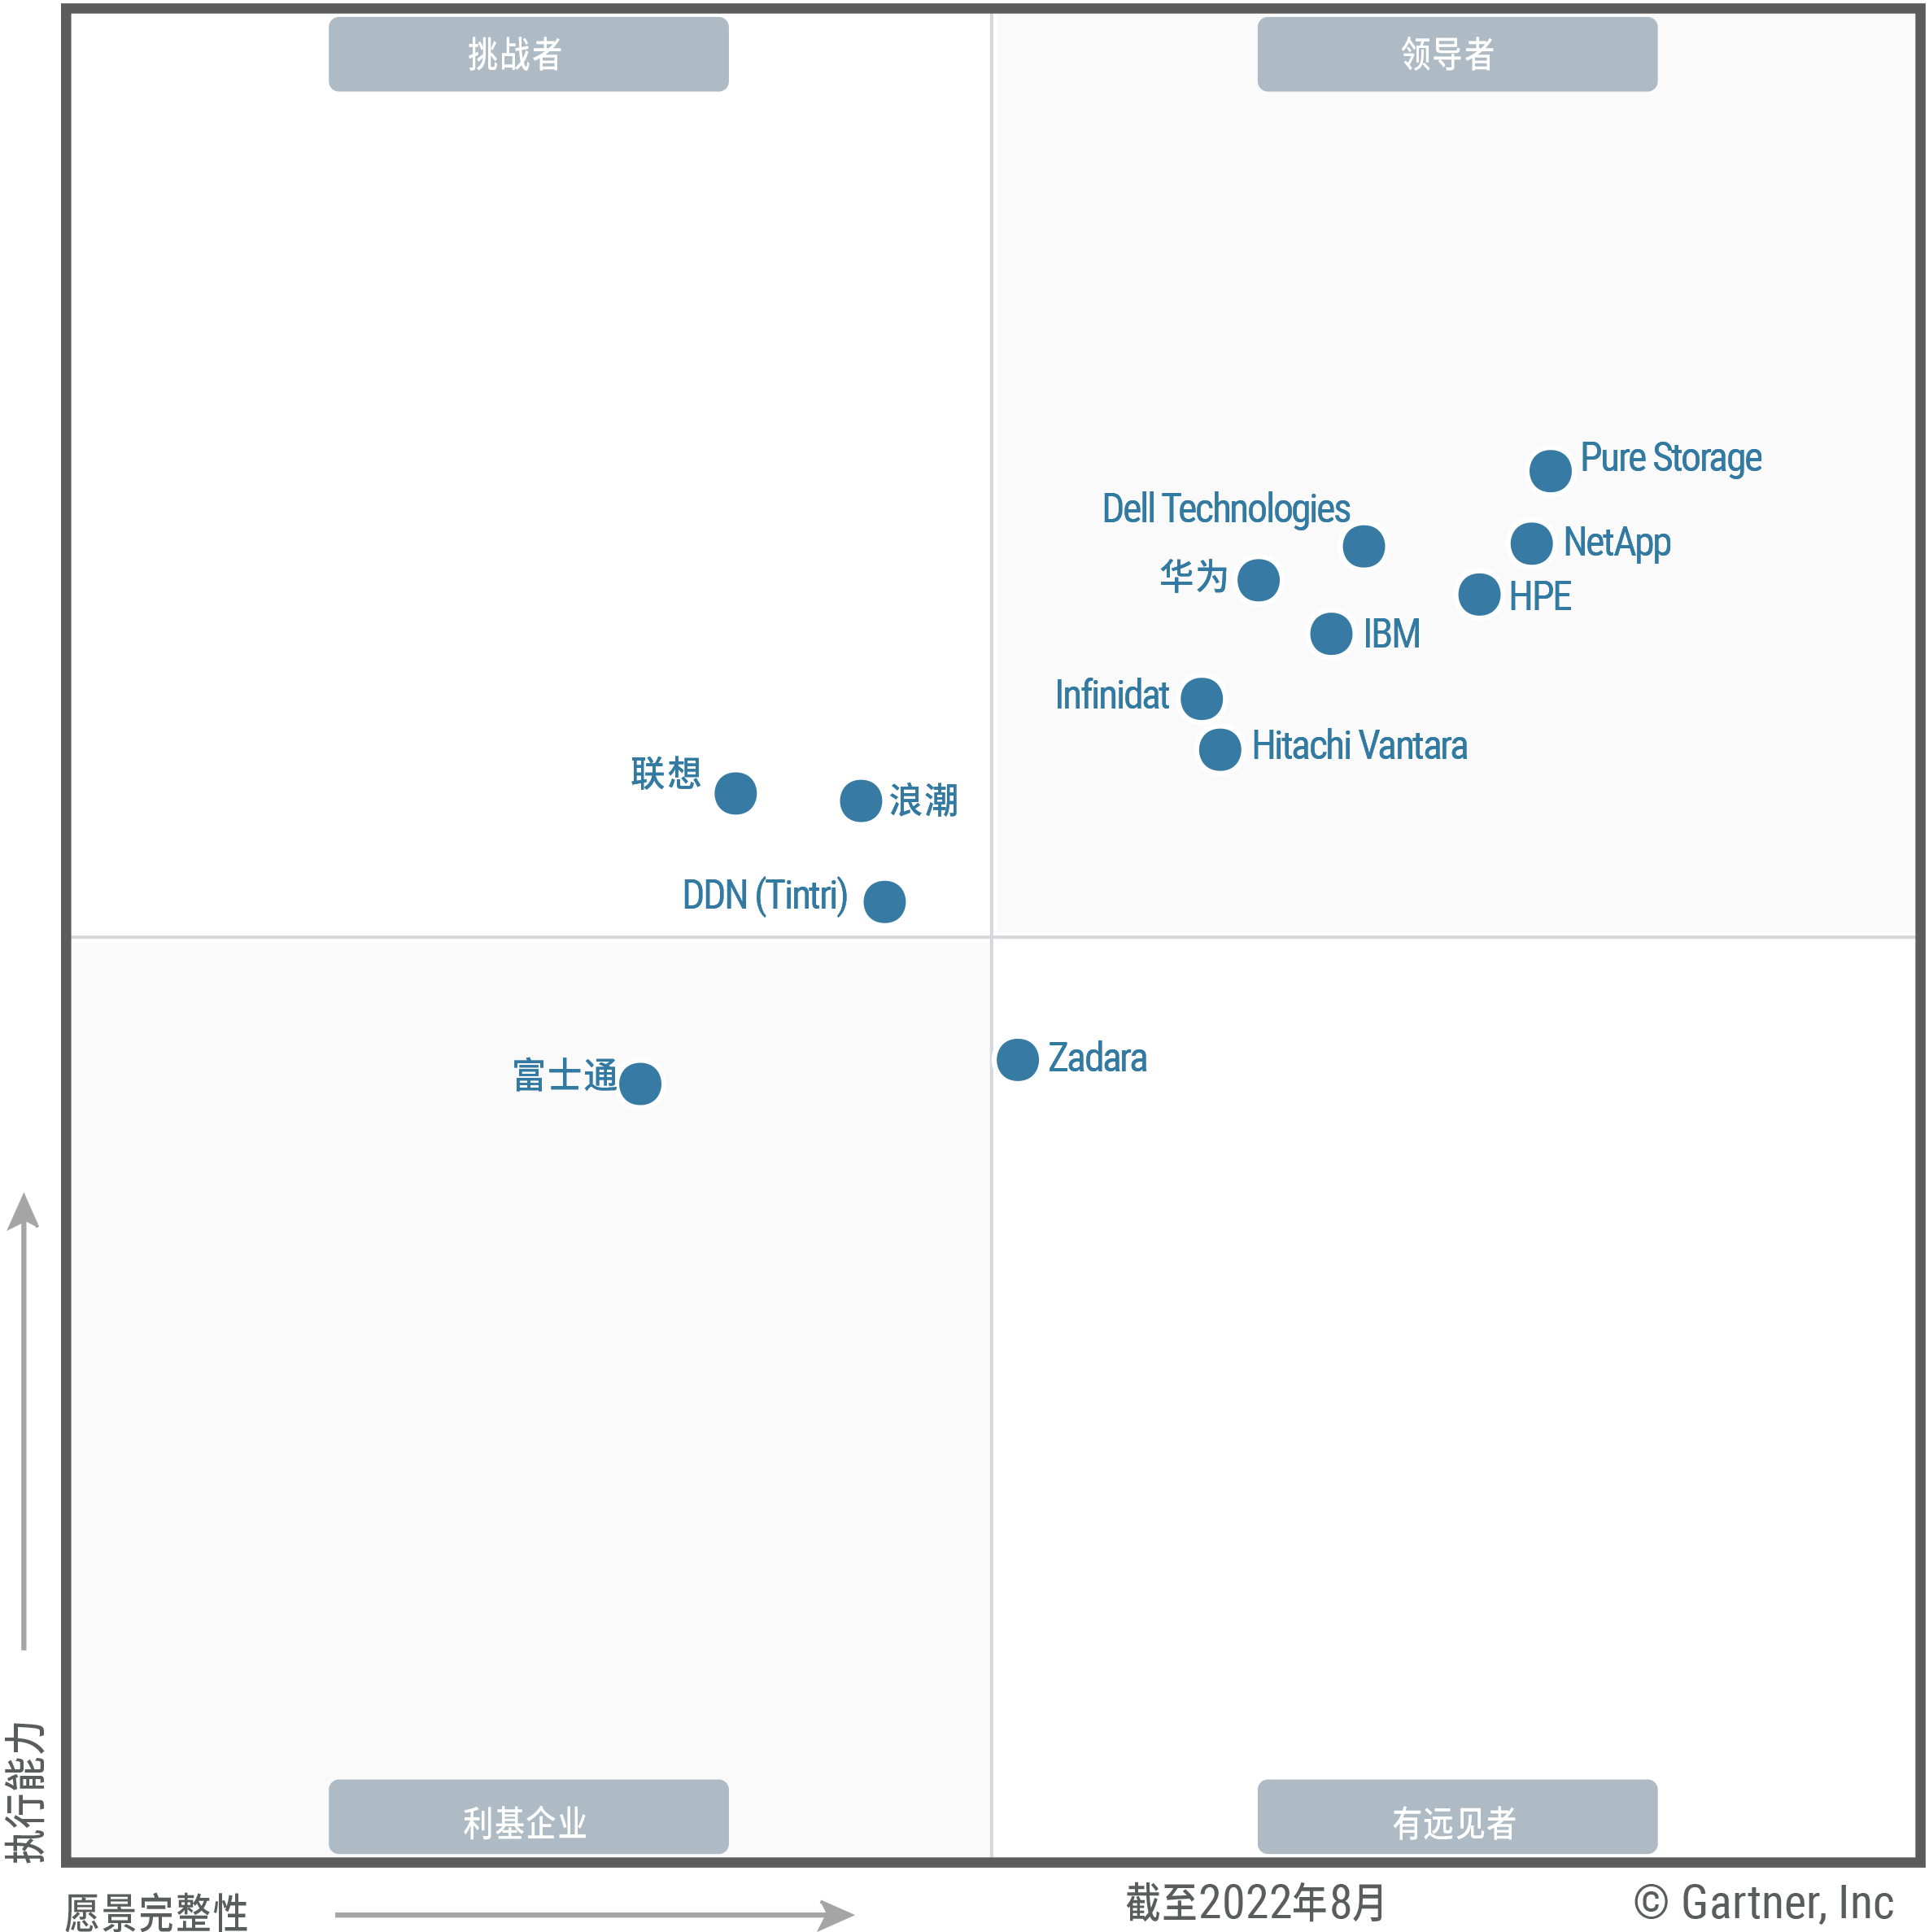
供应商优势与劣势
DDN (Tintri)
DDN (Tintri)在这个魔力象限中是“挑战者”。Tintri是DDN的子公司。该供应商的产品包括Tintri VMstore、DDN IntelliFlash和DDN NexentaStor。Tintri VMstore T7000系列是一个全NVMe驱动平台。DDN IntelliFlash包括新推出的N6100和H6100系列产品。Tintri提供的DDN NexentaStor是一个SDS解决方案,在公共云中或本地部署上运行。该供应商的业务遍布世界各地,主要客户为中大型企业。在过去12个月中,Tintri VMstore增加了对VMware vSphere标签、Citrix Hypervisor 8.2和FIPS 140-2验证功能的支持。Tintri VMstore最适合于虚拟化环境,DDN NexentaStor最适合于云IT运营。
-
DDN在电信行业中有着悠久历史和强烈关注度,这使其在5G发展以及软件定义管理服务和STaaS的使用方面具有十分稳固的地位。
-
Tintri VMstore Auto-QoS功能可保证应用性能,通过主动虚拟机输入/输出(I/O)行为建模,自动提供持续低于1ms的工作负载延迟。
-
Tintri VMstore支持将虚拟机快照复制到公共云(Amazon S3),其独有的保留计划允许客户选择要保留的虚拟机数据量。
-
DDN不为其Tintri VMstore产品提供直接STaaS产品或基于消费量的消费许可以供在本地部署使用。
-
DDN的AIOps工具缺乏用于工作负载规划、模拟和数据分类的跨栈高级管理功能,无法支持混合云运营。
-
DDN的Tintri VMstore和DDN NexentaStor使用单独的管理控制平面来配置和管理混合云存储基础设施和数据服务。
Dell Technologies
Dell Technologies在这个魔力象限中“是领导者”。PowerMax定位于高端主存储产品市场,PowerStore定位于中端存储产品市场。PowerFlex是可扩展的软件定义产品,也在AWS市场中销售。Dell Technologies的APEX Data Storage Services提供块和文件STaaS。该供应商的业务遍布世界各地。其客户涵盖小型企业到超大型全球企业,涉及所有垂直市场。在过去的12个月中,重要更新包括PowerMax性能翻倍、体积减半,以及硬件更新和NVMe扩展。其他更新包括100Gb NVMe/TCP、网络附加存储(NAS)异步复制、PowerStore上的原生城域卷同步复制,以及PowerFlex上的Amazon Web Services (AWS)端点部署。Dell Technologies的产品适用于主存储产品市场中的所有用例。
-
Dell Technologies拥有基于设备的广泛主存储产品组合,能满足从中小型企业(SMB)到具有任务关键型产品可用性要求的大型企业在价格、性能和容量方面的要求。
-
APEX Data Storage Services是一款标准STaaS产品,具有清晰的定价计算器,以及灵活的性能、订阅期限和服务地点选项。
-
Dell Technologies的Dell存储产品组合优势在于基于标准的x86技术,这种优势转化为全球范围内的快速零部件供应和支持。
-
该供应商提供重叠的产品组合,因此客户需认真了解和选择适当的产品,以满足其工作负载要求。
-
Gartner的客户咨询数据表明,在从传统的主存储产品(包括SC系列和XtremIO)迁移及提供相应支持方面,存在不一致的体验。
-
Dell Technologies的块存储服务仅限于AWS。虽然该服务在云市场中提供,但不包括采购管理服务的能力。
Fujitsu
富士通在这个魔力象限中是“利基企业”。其产品组合包括Storage ETERNUS AF SSA和Storage ETERNUS DX混合阵列系统。富士通主要在日本、亚太地区、南美和欧洲开展业务。其客户大多在初级、中级市场和大型企业市场领域。在过去12个月中,富士通推出了基于消费量的按使用量付费uSCALE产品,以支持其多租户混合云计划。该供应商将继续通过经销商协议在欧洲转售NetApp All Flash FAS (AFF)和FAS系统,并提供支持服务。富士通产品最适合于混合云IT运营。
-
富士通的产品组合允许客户使用相同架构和管理工具随时间的推移而增长,涵盖从入门级到高端混合和全闪存系统。
-
富士通提供uSCALE STaaS,以及基于消费量的SLA,使客户能够在混合云中根据实际工作负载使用情况优化资产成本。
-
富士通的SystemInspection服务使客户能够根据SLA业务需求来集中分析和优化存储,从而消除存储孤岛。
-
在EMEA以外的地区,富士通已停止开发新主存储产品和销售单机阵列方面的投资。
-
该供应商不为其uSCALE STaaS项目提供基于指标的有意义SLA保证。
-
富士通不为其ETERNUS存储阵列产品提供用于主流公共云或混合云产品的SDS解决方案。
Hitachi Vantara
Hitachi Vantara在这个魔力象限中是“领导者”。其存储产品组合涵盖广泛的行业关键型应用,并具有经过NVM优化的通用存储操作系统。Hitachi Vantara的业务遍布世界各地,其客户大多是全球企业、开放和大型机客户,目标领域为大中型企业。Hitachi Vantara EverFlex提供按使用量付费的STaaS消费模式解决方案。在过去12个月中,该供应商扩展了其虚拟存储平台(VSP)阵列系列,包括新的VSP 5200、VSP 5600和E1090,以及用于云原生和混合云运营的SDS产品,即虚拟存储软件块。Hitachi Vantara产品最适合于虚拟化、数据库工作负载和混合云IT运营。
-
Hitachi Ops Center基于SaaS的Clear Sight为IT提供大规模存储设备群资产管理功能,从而改善资产回报和成本优化工作。
-
Hitachi Vantara的Modern Storage Assurance保障服务设计为可将资产投资延长多达10年,并为IT客户节省总拥有成本(TCO)。
-
通过将本地部署IT运营无缝扩展到任何Equinix位置,Hitachi Cloud Connect可实现灵活混合云连接选项和数据中心现代化。
-
最近,供应限制和零部件短缺使得交货时间增加了一倍以上,这有可能导致交付时间和订单履行情况不一致。
-
Hitachi Vantara STaaS缺乏自动化功能,以及在运营中集成计费和履行的能力,无法缩短订单处理时间以及减少跟踪和载入工作。
-
Hitachi Vantara不利用其运营中心能力针对工作负载容量、性能和勒索软件防护提供基于指标的有意义SLA保证。
HPE
Hewlett Packard Enterprise (HPE)在这个魔力象限中是“领导者”。该供应商的产品组合包括适用于任务关键型应用的HPE Primera和HPE Alletra 9000,以及适用于业务关键型应用的HPE Nimble Storage和HPE Alletra 6000。HPE的业务遍布世界各地,其客户往往是中小型企业市场中的公司。在过去12个月中,该供应商更新了HPE Alletra产品,推出了包括全NVMe在内的两个新型号。此外,它还为基于消费量的STaaS添加了适用于块存储的HPE GreenLake。该供应商还提供HPE GreenLake托管数据服务,如灾难恢复和HPE备份与恢复服务。HPE产品和服务非常适合于“在线事务处理”(OLTP)和“虚拟化/虚拟桌面基础设施”(VDI)用例。
-
HPE GreenLake的云服务通过多款新的混合云产品(包括HPE GreenLake for Private Cloud Enterprise)取得了长足发展。
-
适用于任务关键型工作负载的HPE Alletra和HPE Primera可提供全面的数据可用性保证。
-
现在,HPE支持从全闪存3PAR阵列到HPE Alletra和HPE Primera的无缝就地数据升级,同时支持主动对等持久性以增强弹性选项。
-
供应限制和零部件短缺使得产品的交付时间明显增加,导致潜在的交货期问题和及时订单履行问题。
-
HPE不提供用于公共云的云原生软件定义块存储产品。
-
该供应商不为其任何主存储系统提供统一的文件和块支持。
Huawei
华为在这个魔力象限中是“领导者”。其产品组合包括全闪存OceanStor Dorado V6系列和SDS OceanStor Pacific系列。华为主要在中国、拉丁美洲、欧洲、中东和非洲开展业务,其客户多为中国的大型企业和公有云。在过去的12个月中,华为发布了对多租户SAN的支持,改善了用于从勒索软件恢复的气隙快照解决方案,改进了重复数据删除和压缩率,并发布了用于混合闪存的新OceanStor系列。华为的产品针对一系列入门级、中端和高端存储阵列用例。华为产品非常适合于OLTP、虚拟化和应用整合用例。
-
华为避免了影响同行业公司交货时间和造成价格上涨的供应链与零部件短缺问题,在跟踪的整个12个月期间保持了正常的交货时间。
-
华为拥有与计费和订单履行能力相集成的全球零部件供应中心,可加速客户使用STaaS基础设施的导入过程。
-
通过结合使用数据管理引擎AIOps工具和基于指标的SLA阈值,华为可保证容量的正常使用和性能,以优化资产管理成本。
-
美国的制裁和地缘政治局势继续影响着华为在中国以外市场中的扩张战略。
-
华为在主存储产品市场的客户主要集中在金融、政府和电信垂直行业。
-
华为SDS OceanStor Pacific产品通常仅可用于特定客户和华为云中,无法在主流的云原生超大规模应用环境中使用。
IBM
IBM在这个魔力象限中是“领导者”。其Spectrum Virtualize是IBM FlashSystem SSA和混合设备上的通用存储控制器软件。Spectrum Virtualize for Public Cloud也在AWS、IBM Cloud和Microsoft Azure市场上提供。DS8900F平台主要针对IBM大型机基础设施市场。IBM的产品主要面向全球的中型到超大型企业。在过去12个月中,该供应商新推出了FlashSystem型号、STaaS、NVMe over RoCE、100Gb以太网和Spectrum Sentinel勒索软件恢复解决方案。得益于在性能和机架密度方面的优势,IBM非常适合于OLTP和应用整合用例,但也能很好地满足其他用例的要求。
-
IBM Spectrum Virtualize for Public Cloud软件定义架构可以部署在本地、公共云或主机托管中,以提供相同的数据服务,而无论数据存储于何处。
-
Gartner的客户强调,相对于市场上的替代产品,FlashSystem SSA产品组合在价格/性能/每机架单位密度方面具有优势。
-
IBM的Safeguarded Copy、FlashSystem Cyber Vault、IBM Spectrum Sentinel、IBM QRadar集成和额外安全功能提供了一套全面的功能,以防御网络攻击及从中恢复。
-
IBM的STaaS在市场上还处于起步阶段,尚不在可用性或性能方面提供任何基于指标的服务级别保证。
-
IBM在全功能和高级Storage Insights AIOps功能(如自动解决问题)方面落后于市场领导者。
-
对于未涵盖在IBM Storage Expert Care中的旧型号,预付费期到期后的延期支持和维护服务定价策略可能会导致价格大幅上涨。
Infinidat
Infinidat在这个魔力象限中是“领导者”。InfiniBox和InfiniBox SSA II基于通用的操作系统和弹性存储架构。InfiniBox基于HDD,得益于其“神经缓存”方法,可以实现高容量和强大性能。升级后的InfiniBox SSA II产品F4304T和F4308T适用于超低延迟应用。最近提供的增强功能包括原生服务器消息块、用于实现网络弹性的InfiniSafe,以及对其AIOPs平台InfiniOps的改进。Infinidat是一家私营公司,专注于在北美、EMEA和日本开展业务。其产品在大规模虚拟化环境和应用整合方面表现良好,因此其客户往往是超大型企业和服务提供商。
-
Infinidat擅长于使用基于混合和闪存配置的PB级产品进行应用整合,可实现卓越的每I/O美元和每瓦特美元回报率,从而提供显著的TCO优势。
-
Infinidat的客户对其基于广泛服务级别保证的技术支持服务和易用性十分满意。
-
Infinidat提供多种购买模式,包括仅资本支出(capex)、弹性定价(运营支出[opex]和资本支出定价的组合)和FLX(基于消费量的STaaS产品)。
-
Infinidat是一家私营公司,缺乏财务公开透明度,这使得潜在客户很难评估服务和支持能力以进行长期投资。
-
Infinidat的多PB架构不太适合边缘和入门级部署所需的存储空间小于250TB的企业。
-
InfiniBox不提供独立的SDS产品,不支持在公共云中运行,也不支持与公共云直接集成。
Inspur
浪潮在这个魔力象限中是“挑战者”。浪潮拥有包括全闪存和混合阵列在内的广泛主存储产品组合,能够满足入门级、中端和高端市场的需求。浪潮的业务主要集中在中国。客户主要在中型和大型企业市场领域。在过去12个月中,该供应商通过其专有SSD驱动器改进了SSA性能和耐用性。此外,该供应商还发布了iTurbo 2.0,通过删除重复数据和压缩数据来优化整体性能。浪潮的产品非常适合OLTP、虚拟化和云IT运营用例。
-
浪潮利用其服务器业务,并结合共享驱动器组件、批量定价和全球零部件中心,为客户提供卓越的定价和产品供应。
-
随着闪存系统的市场已超过混合阵列的市场,浪潮的定制SSD在成本和性能方面具有优势。
-
浪潮避免了影响同行业公司交货时间和定价的供应链与零部件短缺问题,在整个调查期间保持了正常的交货时间和产品供应。
-
由于浪潮的客户和盈利基础主要集中在中国和亚太地区,因此在更大范围的主存储市场中的知名度有限。
-
该供应商的AIOps功能主要以设备为中心,缺乏高级功能来提供基于指标的平台级别SLA保证,例如,在性能和生产力方面。
-
浪潮不提供关于减少数据或提高存储效率的保证,这限制了对需要高存储效率以降低闪存成本的用例的顾及程度。
Lenovo
联想在这个魔力象限中是“挑战者”。联想ThinkSystem DE和DM系列基于其与NetApp的技术合作伙伴关系。联想已增强了有组织地开发的管理和网络弹性能力,如威胁检测和不可变副本。该供应商在其DM5000F和DM5100F存储型号中引入了统一存储,这些存储型号支持块、文件和对象协议,以及NVMe-over-TCP。该供应商拥有全球销售和支持基础设施网络,具有从服务器到PC的协同增效效应,可提供全球性的端到端IT支持。联想可以为包括中国在内的各主要地区的大型跨国客户提供支持,也能支持具有各种工作负载(包括虚拟化和OLTP数据库)的中小型客户。
-
联想提供端到端IT基础设施解决方案,其中包括用于主存储工作负载、具有集中管理功能的服务器、网络和存储,从而简化了用户体验。
-
该供应商的全球覆盖范围、广泛基础设施和入门级存储产品组合对边缘部署很有吸引力,也能引起希望简化供应商管理的中小型企业的兴趣。
-
联想提供灵活的消费模式,包括TruScale基础设施服务和新推出的TruScale无限存储,后者为AWS和Microsoft Azure公共云平台提供分层、技术更新和备份功能。
-
在提供适用于集中式托管混合IT运营的高级SLA功能方面,联想落后于行业领导者。
-
联想缺乏其自有品牌的TruScale无限存储SDS解决方案(用于托管的公共云STaaS产品)。
-
联想的AIOps软件ThinkSystem Intelligent Monitoring (TIM)依赖于ONTAP提供的AutoSupport,不支持自动解决问题、设备群管理、工作负载放置和仿真建模等高级功能。
NetApp
NetApp在这个魔力象限中是“领导者”。该供应商通过以下存储阵列来满足广泛主存储工作负载的要求:AFF、FAS、SolidFire、E系列、EF系列及其Cloud Volumes ONTAP SDS产品。NetApp通过本地部署或云原生存储产品为全球客户群提供支持。去年新增的功能包括:在本地部署和公共部署中使用ONTAP许可证的功能、高级勒索软件检测功能,以及使用PCIe Gen-4对A900和FAS9500进行柜内无中断式升级的能力。与此魔力象限中的某些提供商不同,NetApp不提供产品供应方面的任何保证。NetApp产品和服务非常适合于主存储市场中的所有用例,而且该供应商在统一存储和混合云用例方面表现出色。
-
NetApp Cloud Volumes ONTAP可以在所有主流公共云中运行,可为应用提供相同的数据服务集,而无论这些数据服务集是在本地部署还是在公共云中运行。
-
Gartner的客户强调,NetApp持续在统一SAN和NAS产品中提供最佳的多协议支持。
-
NetApp数字钱包为客户提供财务和运营方面的灵活性,使客户能够从单个控制平面跨多个混合云管理、添加、更新和交换针对Cloud Volumes ONTAP、关键数据服务和Keystone STaaS的现有权益。
-
NetApp针对2022年5月1日之前交付的旧系统采用延保支持服务的定价政策,可能导致在预付维护和支持协议到期后可变成本增加。
-
在Gartner的客户咨询中,一些NetApp客户表达了对平台操作复杂性(包括使用工具帮助针对问题进行排除故障)的担忧。
-
公共云基础设施中的NetApp Cloud Volumes ONTAP具有线性可扩展性和性能限制条件,特别是对于数据库等主存储工作负载。
Pure Storage
Pure Storage在这个魔力象限中是“领导者”。其产品组合包括FlashArray /XL、FlashArray /X和FlashArray /C(分别定位于高、中、低性能工作负载)以及Pure Cloud Block Store(提供AWS和Microsoft Azure的主存储)。该供应商主要面向所有垂直领域中的中大型企业销售。在过去12个月中,该供应商推出了FlashArray /XL和Pure Fusion,这是一款基于云的自助服务产品,可将其所有存储产品统一起来,并在短时间内优化和重新平衡工作负载。其他更新包括在安全性、性能、可管理性方面的增强,以及ActiveDR中的原生文件复制。该供应商的产品最适合于需要一致的低延迟性能的事务型应用场景,如OLTP和虚拟化/VDI。
-
垂直集成的DirectFlash模块由Purity OS直接管理,从而确保介质层面的一致性能和成本优化。
-
Evergreen产品组合提供灵活的消费选项,涵盖从全资本支出到全运营支出以及两者中间的混合模式(其中,硬件是资本支出,软件是运营支出)。
-
客户称赞其易于部署和使用,从而节省了运营费用。
-
在提供资产管理和金融解决方案的组合,以帮助客户和渠道合作伙伴主动过渡到“即服务”消费模式平台这一方面,Pure Storage Evergreen /Flex和Evergreen /One落后于市场领导者。
-
该供应商不提供采用低价高效的旋转式HDD驱动器的任何混合存储产品,无法降低要求较低且所需容量低于250TB的工作负载的TCO。
-
该供应商的支持费用通常比竞争对手产品更昂贵(以三年期内占初始阵列成本的百分比表示)。
Zadara
Zadara在这个魔力象限中是“有远见者”。其zStorage提供的主存储包括用于块/文件的Zadara虚拟专用存储阵列(VPSA)。Zadara产品已完全采用软件定义,可通过STaaS消费计划获取。该供应商的主要目标受众为受管的托管服务提供商。Zadara是一家主要在北美、日本和欧洲开展业务的私营公司。zStorage最新的更新包括经过改进和整合的用户界面控制台(其中包含更精细的报告和资源标记),以及更具体的QoS性能控制。这些增强功能最适合于具有多样化工作负载需求的客户,涵盖从虚拟化到数据库等众多领域。
-
Zadara率先向市场推出了全受管式服务,其通过100%小时或年消费定价模式提供,没有额外的支持费用。
-
与公共云提供商相比,该供应商提供强大的多租户和低延迟性能,并专注于托管提供商和受管服务提供商。
-
zStorage云和单一VPSA可以直接针对特定工作负载进行定制,支持细化的SLA利用率需求,而不会中断服务或影响性能。
-
客户反馈有限且缺乏财务透明度,可能使潜在客户难以对服务和支持进行有意义的评估。
-
Zadara主要专注于成熟市场,并且也已经在新兴市场不断拓展,这对于需要国际多语言支持的客户可能是一个问题。
-
Zadara依靠第三方安全功能进行异常检测,并提供不可变的副本来进行勒索软件数据保护。
增加和摒弃的供应商
Gartner依照市场变化审查并调整了魔力象限的入选标准。由于上述调整,任何魔力象限中的供应商组合可能随着时间的推移而变化。若某一年魔力象限中出现某供应商但第二年无该供应商,则这并不必然表明我们已经更换了该供应商。这种情况可能是市场变化和评估标准变化或该供应商重心变化的反映。
增加的供应商
在这篇魔力象限中,没有增加任何供应商。
摒弃的供应商
未从该魔力象限中排除任何供应商。
入选和排除标准
供应商入选标准
-
公司是市场中的重要参与者,这由Gartner根据其市场覆盖情况、竞争曝光度和/或技术创新来确定。
-
人们公认,在过去四个季度(截至2022年3月)里产生了超过1亿美元的主存储营收(GAAP),并且/或者为大中型和大型企业市场中的至少500个现有客户安装了产品。Gartner将大中型企业定义为拥有500至999名员工的企业,将大型企业定义为拥有1,000名或以上员工的企业。
-
截至2022年6月30日,生产并发布公开销售的主存储产品。所有零部件均必须在此日期前公开发售、发货并列入供应商公布的价格列表。2022年6月30日之后的产品发货仅会对“愿景完整性”轴产生影响。
-
生产并发布“存储即服务”产品,以至少用于在一个主要地区中销售的区块服务。
-
截至2022年6月1日,拥有超过100名等效全职员工。
-
通过直接、间接或OEM渠道(但不限于此)的组合销售存储阵列,并且每个阵列的平均售价必须至少为49,999美元。
-
通过直接、服务提供商或销售渠道,在以下三个地区中的至少两个地区销售产品:亚太地区、EMEA及/或北美洲。此外,供应商必须在这两个地区各拥有至少20家客户(但SDS产品除外,该产品的最低客户数量可以忽略)。
-
通过自有品牌以独立阵列平台形式销售产品,而不需要捆绑或依赖其他供应商的存储产品,以使产品在任务关键型或业务关键型生产环境中具有商业用途。
-
提供企业级的支持和维护服务,提供全天候的客户支持(包括电话支持)。此类服务可以通过第三方服务组织、受管服务提供商或渠道合作伙伴提供。
魔力象限入选标准:
-
截至2022年6月30日,生产并发布公开销售的主存储产品。截至2022年6月30日,所有零部件均必须公开发售、发货并列入供应商公布的价格列表。
-
主存储阵列产品必须以所需硬件的单一配置形式提供,或以SDS软件(在通过使用行业标准主机连接协议可靠地存储和检索数据时必需)的形式提供。
-
主存储阵列产品不应存在单点故障。
-
在SSA的情况下,系统必须是独立的、纯固态介质的系统,具有专用的型号名称和型号编号。
-
在混合存储阵列的情况下,系统可以在单个阵列中配置HDD和SSD的组合。
-
对于SDS解决方案,系统必须是独立的系统,并且可以在一个或多个超大规模或混合云平台上运行。它应提供API支持,以与提供商的IaaS平台及其市场集成,并以基于消费量的许可方式提供。
本研究中评估的主存储阵列和SDS产品包括混合存储阵列、SSA和/或SDS产品,这些产品可向上扩展、向外扩展,并可能具有统一的存储架构。由于这些产品具有不同的可用性特征、性能特征、可扩展性、生态系统支持、定价和保修,因此它们使用户能够根据运营需求、拟议新应用部署、预测增长率和/或资产管理策略来定制解决方案。
排除标准:
-
此魔力象限的评估中不包括这样的存储阵列和SDS产品:设计为只支持由专用向外扩展分布式文件系统和对象存储协议管理的非结构化数据工作负载。
-
本研究中不包括这样的存储阵列和SDS产品:设计为仅支持特定用例(例如,视频监控或视频渲染和内容制作)的解决方案,并以该解决方案进行营销。
-
如果存储产品的设计目的是仅支持应用及与这些应用相关的存储卷,并且采用共同产品品牌下的集成外形(机架或设备),则不包括在这个魔力象限中。
评估标准
执行能力
愿景完整性
表2:愿景完整性评估标准
|
市场理解
|
高
|
|
营销战略
|
高
|
|
销售战略
|
高
|
|
产品战略
|
高
|
|
业务模式
|
中
|
|
垂直/行业战略
|
中
|
|
创新
|
高
|
|
地区战略
|
中
|
|
|
|
资料来源:Gartner(2022年10月)
象限描述
领导者
领导者象限中的供应商在其执行能力和愿景完整性方面的综合得分最高。领导者拥有所需的市场份额、可信度以及营销和销售能力,能够推动新技术被客户接受。这些供应商能够展示对市场需求的清晰理解。他们是创新者和思想领袖,有明确的计划可供客户和潜在客户在设计存储基础设施和战略时采用。此外,领导者在三个主要地区开展业务,财务业绩稳定,并提供广泛的平台支持。
挑战者
挑战者象限中的供应商参与到广泛的主存储产品市场,并且执行力强,足以对领导者象限中的供应商构成严重威胁。挑战者拥有强大的产品,以及足够可靠的市场地位和资源来保持其持续增长。挑战者的财务生存能力不是问题;但是,他们不具备领导者象限内的供应商所具有的规模和影响力。
有远见者
有远见者象限中的供应商可提供创新型产品,在广泛的范围内解决终端用户在运营或财务上的重要问题,但是尚未展示出获得市场份额或可持续盈利的能力。有远见者通常是私营公司,同时也是大型老牌公司的收购目标。通常,收购可能性会降低与安装其系统相关的实际风险和感知风险。
利基企业
利基企业象限中的供应商通常只专注于特定市场或垂直细分市场,例如:数据仓库;高性能计算;基于磁盘的低成本数据保留;以及通常未被大型磁盘阵列供应商渗透的其他领域。此象限中还可能包括正在加强其磁盘阵列产品的供应商,或者在开发和执行其愿景方面遇到困难的较大型供应商。
背景
此魔力象限中的供应商提供混合存储阵列、SSA或两者,以及/或者SDS解决方案(在内部开发,或通过OEM协议获得)。在选择主存储系统时,“基础设施和运营”(I&O)领导者必须考虑到下列方面:
-
与公共云和混合云的集成,以实现可超越本地部署的混合平台功能
-
管理的便利性,以及利用AIOps持续提高生产力和效率
-
一套全面的数据服务,以提高可用性和恢复力
I&O领导者还必须确保使用行业基准在适当价格点购买主存储系统和SDS解决方案,同时为组织选择适当的收购模式,即资本支出或消费(Opex)。应优先考虑能够在数据可用性、存储效率、I/O性能和勒索软件防护方面提供书面保证的供应商。此外,如果供应商拥有优秀的合作伙伴网络,能够确保解决方案设计和安装没有瑕疵,并能及时进行支持和/或硬件更换,则应优先考虑这些供应商。
在内部,I&O领导者必须与应用所有者合作,使IT优先级与业务结果和工作负载需求保持一致。主存储产品市场正在从传统IT预算流程和资本支出采购转向类似云的、基于平台的消费模式,以及基于指标的SLA采购模式。I&O领导者必须从这些角度重新审视他们的长期平台需求,并选择基于供应商合作伙伴的方法,从而有效地使存储解决方案与所需的IT运营模式结果相一致。行业将经历前所未有的巨变,因此,I&O领导者必须制定混合基础设施平台和服务(HIPS)战略,以便为这一转型和激烈变革时期提供指导。
市场概况
受混合阵列产品营收下降的拖累,从2020年到2021年,主存储ECB总营收下降0.2%,为159亿欧元,原因是市场转向以及客户加速转为使用闪存。与2020年相比,2021年SSA供应商的营收增长9%,而HDD/混合供应商的营收下降11%。在截至2022年3月31日的最后一个季度,主存储ECB市场规模为39亿美元,比截至2021年3月31日的36亿美元增长8.6%。
预计IT终端用户的支出将在2023年降低,存储产品增长基本持平,主存储产品供应商的营收预计将收缩2.1%。2021年,SSA占主存储总量的60%,并且预计到2026年将占销售额的72.9%。预计从2021年到2026年,主存储产品营收平均仅增长0.5%;而SSA可能是唯一的增长动力,在同一时期的营收平均增长4.6%。
SSA供应商继续增大对其产品组合的投资,以支持四级单元(QLC)、存储级内存和NVMe-oF技术等功能。此外,如今每家供应商都提供区块服务的STaaS,而在2021年只有少数几家供应商提供。一些供应商在其STaaS解决方案中增加了数据服务,如备份、灾难恢复和勒索软件防护。
主存储供应商还继续投资于SDS功能,这些功能可提供与公共云供应商更紧密的整合,以扩展其本地部署解决方案,从而实现HIPS平台解决方案。供应商还在AIOps能力方面进行了大量投资,以根据应用行为自动实现基于指标的SLA,改善资产管理成本,并根据实时工作负载需求进行弹性伸缩以优化利用率。此外,在将客户转移到“即服务”消费平台期间,他们还有意识地努力降低支持和维护成本。
评估标准定义
执行能力
产品/服务:由供应商为既定市场提供的核心产品和服务。这包括当前的产品/服务功能、质量、功能集、技能等,无论是在本地提供,还是通过按照市场定义和子标准中详细定义确定的OEM协议/合作伙伴提供。
整体可行性:可行性包括对企业整体财务状况的评估,以及对业务部门的财务和实际成功情况的评估,还有单个业务部门继续对产品投资、继续提供产品以及在企业的产品组合中提高工艺水平的可能性。
销售执行/定价:供应商在所有售前活动中的能力以及支持这些活动的结构。其中包括交易管理、定价和谈判、售前支持以及销售渠道的整体有效性。
市场响应速度/记录:随着机会的发展、竞争对手的行动、客户需求的演变以及市场动态的变化,做出响应、改变方向、保持灵活性并取得竞争成功的能力。该标准还考虑了供应商响应速度的历史记录。
营销执行:计划的清晰度、质量、创造性和有效性,这些计划旨在传递企业的信息以影响市场、推广品牌和业务、提高产品知名度,以及在客户心中树立产品/品牌和企业的正面形象。这种“品牌影响力”可以通过宣传、促销、思想领导、口头宣传和销售活动的组合来推动。
客户体验:能够让客户通过所评估产品达到成功结果的关系、产品、服务/计划。具体来说,这包括客户获得技术支持或客户支持的方式。可能还包括辅助工具、客户支持计划(及其质量)、用户组的可用性和服务等级协议等。
运营:企业达成其目标和承诺的能力。影响因素包括组织结构、技能、经验、计划、系统和其他使企业能够持续有效且高效运营的工具的质量。
愿景完整性
市场了解:供应商了解客户的需求并将其转化为产品和服务的能力。供应商对其市场表现出清晰的愿景,并愿意倾听并了解客户的需求,以及用自己增加的愿景来塑造或增强市场变化。
营销战略:在企业内部或通过网站、广告、客户计划和定位声明向外部持续传达的清晰、与众不同的宣传信息。
销售战略:销售产品的战略,运用恰当的直接或间接销售网络、营销、服务和通信附属机构来延伸所涉市场、技能、专业知识、技术、服务和客户群的广度及深度。
产品战略:供应商用于产品开发和交付的方法,强调市场差异化、功能性、方法和功能集,因为它们反映了当前和未来需求。
业务模式:供应商内在业务主张的合理性和逻辑性。
垂直/行业战略:供应商的战略,用于引导资源、技能和产品来满足个别细分市场的特定需求,包括垂直市场。
创新:用于投资、合并、防御或先发制人的资源、专业知识或资本的直接、相关、互补和协同的布局。
地区战略:供应商引导资源、技能和产品的战略,其目的是满足“本土”或本地地理区域以外地区的特定需求,可以直接实现,也可以通过合作伙伴、渠道和子公司来实现,视当地情况和市场情况而定。
Is this content helpful to you?

© 2023 Gartner, Inc.和/或其附属公司。保留所有权利。Gartner是Gartner, Inc.及其关联企业的注册商标。未经Gartner事先书面许可,不得以任何形式复制或分发本出版物。本出版物包括Gartner调研企业的意见,不应被视作事实陈述。本出版物中所含信息均从据信的可靠来源获取,但Gartner不对此类信息的准确性、完整性或适当性作出任何保证。虽然Gartner调研报告可能会解决法律和财务问题,但Gartner并不提供法律或投资建议,不应将其调研报告解释为或用作法律或投资建议。您对本出版物的访问和使用由Gartner使用政策管理。Gartner以独立和客观的声誉为傲。调研由其调研企业独立进行,不受任何第三方意见的左右或影响。如需获得更多信息,请参阅“Guiding Principles on Independence and Objectivity(独立性和客观性的指导原则)”。
本文件中的Gartner研究已从其原始英文版本翻译成上述/文件内语言。 Gartner已尽一切合理的业务努力确保翻译尽可能准确完整。 但是,在所有翻译中,译文与原文不可避免地会存在某种程度的差异。 如果在内容或意图方面存在差异,则应始终以原始英文版本中所述的含义为准。
本文件中的Gartner研究已从其原始英文版本翻译成上述/文件内语言。 Gartner已尽一切合理的业务努力确保翻译尽可能准确完整。 但是,在所有翻译中,译文与原文不可避免地会存在某种程度的差异。 如果在内容或意图方面存在差异,则应始终以原始英文版本中所述的含义为准。